本月景氣動向調查
景氣動向調查新聞稿
2026年10月23日
全球人工智慧(AI)基礎設施需求持續擴張,支撐主要經濟體成長動能。惟近期中東軍事衝突頻繁,推升能源供應風險及國際油價,加劇通膨壓力;加上主要國家公債殖利率走升,進一步推高融資成本,恐抑制投資與消費動能,尤其對能源進口依賴較高、且未能充分受惠於科技產業發展的經濟體衝擊更為明顯,增添全球經濟成長下行風險。
在國內方面,9月受惠於全球AI基礎設施持續擴張及國際品牌新機備貨需求強勁,加上國際油價走高推升石化及塑橡膠原料報價,以及部分廠商歲修結束、產銷動能回升,使製造業廠商對當月景氣看法轉趨樂觀。展望未來,中東衝突持續未解,加上記憶體晶片成本飆升恐抑制消費性電子產品需求,使廠商對未來半年景氣看法較上月調查更趨保守。
服務業方面,餐旅業受惠於大型展會、節慶聚餐及觀光旅遊需求熱絡,惟部分餐飲業者受門市調整及比較基期較高影響,營收較上月下滑,致景氣表現分歧;銀行業受美債殖利率攀升及股利收入減少影響,拖累投資收益表現。展望未來,近期金融市場波動及外部不確定性仍高,使整體服務業景氣展望偏向審慎。
營造業方面,儘管仍面臨工料成本高漲及獲利空間受壓縮等挑戰,惟受惠於高科技廠商擴廠、公共建設及公辦都更等工程持續推進,支撐營造業景氣維持穩健,未來半年展望亦偏向樂觀。不動產業方面,9月隨暑假、颱風及民俗月等短期干擾因素消退,加上遞延過戶及新屋交屋案件陸續完成,帶動房市交易量回升。展望未來,儘管建商仍面臨餘屋庫存壓力,惟央行9月理監事會議適度鬆綁兩項房市管制措施,有助提升換屋族購屋意願,並略為減輕不動產開發商購地及開工壓力。此外,隨AI產業持續擴張,帶動廠房及廠辦需求,加上商辦、公辦都更及軌道建設相關開發案陸續推進,均有助支撐不動產業景氣逐步改善。
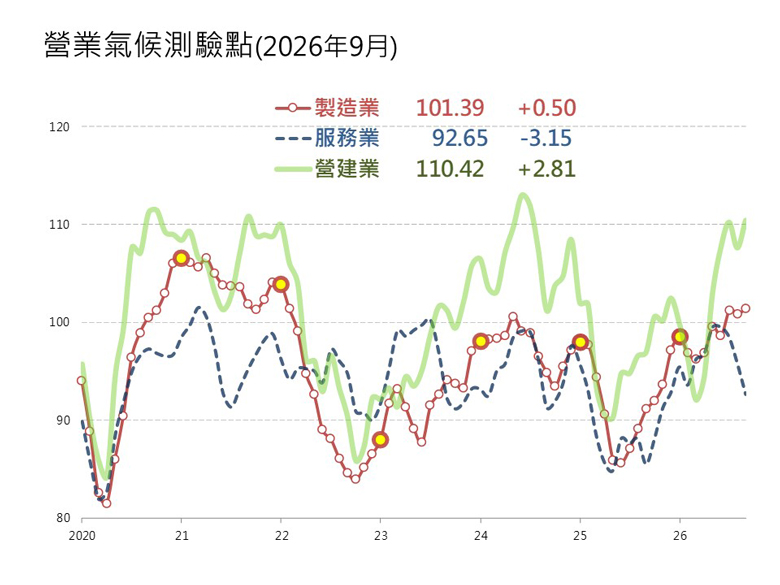
根據本院廠商調查結果,經模型試算後,9月製造業及營建業營業氣候測驗點均轉為上揚,服務業則連續第三個月下滑。其中,製造業測驗點僅小幅回升,顯示廠商對景氣的看法與上月大致持平。
一、國際情勢
觀察近期國際經濟情勢,美國9月製造業PMI為54.5,雖較8月微幅下降,惟仍連續第九個月位於擴張區間,其中新訂單及就業指數回升,顯示製造業需求動能有所改善,惟能源及原物料價格上漲,仍對企業營運形成壓力。歐元區方面,9月經濟觀察指標(ESI)降至97.9點,終止自5月以來的連續回升趨勢,儘管工業信心持續改善,惟消費者信心轉弱,加上服務業及零售業信心缺乏明顯成長動能,顯示整體經濟復甦仍不穩定。日本方面,9月製造業PMI降至54.1,創近6個月新低,主要受新訂單增速放緩及生產成本上升影響;服務業PMI亦降至51.3,反映新業務成長趨緩,惟兩者仍維持擴張。中國方面,9月製造業與非製造業PMI分別回升至50.1及50.2,雙雙重返擴張區間,顯示景氣動能略有改善,惟內需復甦力道仍顯不足。東南亞方面,9月製造業PMI降至52.1,主要受產出及新訂單增速放緩影響,惟整體景氣仍維持擴張。
美國
美國商務部經濟分析局(BEA)更新2026年第二季經濟成長數據,第二季實質GDP年增率為2.2%,較第一季的2.6%下降0.4個百分點。從支出面年增率觀察,民間消費年增率由第一季的2.1%升至2.5%,其中商品及服務消費均較前季加快;民間投資亦由第一季的-1.0%轉為成長3.4%,主要受設備投資增幅擴大及住宅投資跌幅收斂帶動。外貿方面,出口年增率由4.0%升至5.8%,惟進口由第一季的-5.6%轉為成長5.5%,顯示進口需求明顯回升,抵銷部分出口成長效益。此外,在2026年GDP表現方面,S&P Global最新發布預測值為2.4%,較前次預測值增加0.3個百分點。
在就業市場方面,美國2026年9月失業率由8月的4.1%微升至4.2%,勞動參與率則由61.6%升至61.8%。9月新增非農就業人數僅2.9萬人,明顯低於8月下修後的13.3萬人,其中醫療保健、建築及製造業就業人數仍呈增加,惟金融業減少,資訊業及專業商業服務業則大致持平,顯示整體就業成長動能明顯放緩,企業聘僱態度轉趨審慎。物價方面,9月美國消費者物價指數(CPI)年增率由8月的3.4%升至3.7%,主要受能源價格年增率由16.3%擴大至20.4%帶動,其中汽油及燃油價格漲幅尤為明顯。儘管食品價格漲幅由2.7%降至2.5%,但住房價格年增率由3.0%回升至3.2%,加上核心CPI年增率由2.4%升至2.6%,顯示整體通膨壓力持續升溫。在零售銷售方面,9月美國零售及餐飲服務銷售年增率由8月修正後的5.6%升至6.3%,其中加油站銷售年增率由21.0%擴大至28.1%,電子及家電、非店面零售、餐飲服務與服飾銷售亦維持成長,顯示整體消費市場仍具支撐,惟部分銷售成長受到能源價格上漲推升名目銷售金額的影響。在工業生產方面,9月工業生產年增率由8月修正後的1.4%升至2.2%,其中製造業、礦業及公用事業生產分別年增1.1%、2.8%及8.7%,尤以礦業及公用事業增幅擴大較為明顯。此外,商業設備生產維持6.7%的較高增幅,消費品生產年減幅則由1.1%收斂至0.1%,顯示整體工業生產動能有所改善,惟各產業復甦力道仍有差異。
在美國經濟景氣方面,根據美國供應管理協會(Institute for Supply Management, ISM)公布資料,2026年9月製造業採購經理人指數(PMI)為54.5,較8月的54.6微降0.1點,惟仍連續第九個月維持在50以上的擴張區間。主要分項方面,新訂單指數由53.7升至55.3,就業指數亦由51.2回升至52.7,顯示需求及就業成長動能有所改善;惟生產指數由58.3降至56.7,反映生產擴張速度放緩。此外,原物料價格指數由71.1升至77.9,顯示成本上漲壓力進一步加劇,加以美伊戰事推升能源及原物料價格、供應鏈交期延長,以及關稅政策不確定性持續,仍為後續製造業景氣的主要風險。另外,ISM公布的2026年9月非製造業PMI為54.9點,較8月的55.4點下降0.5點,仍維持在擴張區間。其中,商業活動及新訂單指數分別由61.7、60.9降至56.5、59.8,顯示服務業需求及營運活動擴張速度有所放緩;惟就業指數由47.8回升至50.1,重返擴張區間。整體而言,美國服務業景氣持續擴張,但成長動能較前月放緩,且價格壓力仍然偏高。
歐洲
歐盟統計局(Eurostat)將2026年第二季歐元區(EA21)經濟成長率上修至1.2%,較第一季的0.6%增加0.6個百分點。從主要國家表現觀察,德國GDP年增率由第一季的0.7%升至1.0%,義大利亦由0.8%升至1.0%,顯示兩國經濟成長動能有所改善;法國則由0.7%降至0.5%,成長力道轉弱。相較之下,西班牙維持2.7%的穩健成長,持續優於歐元區整體表現。整體而言,第二季歐元區經濟成長加快,惟各國表現仍呈分歧。此外,在2026年全年GDP表現方面,S&P Global最新發布預測值為1.0%,較前次預測值增加0.2個百分點。
在就業市場方面,2026年8月歐元區失業率維持於6.4%,與7月持平,惟較上年同期增加0.1個百分點;失業人數約1,135.7萬人,較上年同期增加26.7萬人;青年失業率則由7月修正後的15.1%降至15.0%,顯示整體就業市場大致維持穩定。在物價方面,受能源價格漲幅持續擴大影響,2026年9月歐元區CPI年增率由8月的3.2%升至3.8%,增加0.6個百分點;核心CPI年增率則由2.4%微升至2.5%。其中,能源價格年增率由8月的14.3%進一步升至18.9%,為推升整體通膨的主要因素,加上服務類價格年增率由3.0%升至3.2%,顯示歐元區通膨壓力持續升溫,核心物價漲勢亦略有加快。在消費市場方面,2026年8月歐元區零售銷售年增率由7月修正後的0.4%回升至0.8%,顯示整體消費動能略有改善。就主要細項觀察,食物、飲料與菸草零售銷售年增率由1.2%升至1.6%,非食物類(扣除汽車燃料)年增率亦由0.4%回升至1.7%;惟汽車燃料銷售仍呈負成長,年減幅由2.9%擴大至3.7%,反映各類商品消費表現仍有差異,整體零售市場雖有所回溫,但成長動能仍偏溫和。在工業生產方面,2026年8月歐元區工業生產年增率由7月修正後的-0.3%降至-1.1%,主要受非耐久消費財產出跌幅明顯擴大,以及中間財生產由正轉負拖累,能源生產增幅亦略為放緩;惟資本財生產增幅擴大,耐久消費財產出則由負轉正,抵銷部分下滑影響,顯示整體工業生產動能再度轉弱,各產業表現分歧。
在歐洲經濟展望方面,根據歐盟執委會公布的綜合經濟觀察指標(Economic Sentiment Indicator, ESI),歐元區2026年9月ESI降至97.9點,較8月修正後數值下降0.5點,終止自5月以來的連續回升趨勢。從各部門來看,工業信心持續改善,主要受惠於生產預期及整體訂單評估轉佳,惟製成品庫存評估有所惡化;服務業信心大致持平,儘管過去需求表現明顯改善,但未來需求預期轉弱,抵銷部分正面影響;零售業信心變動不大,主要係近期營運狀況略有改善,惟未來營運預期轉趨保守;消費者信心則有所下滑,反映民眾對家庭財務狀況、整體經濟前景及重大消費支出的看法轉趨悲觀。整體而言,9月歐元區工業信心雖持續改善,但消費者信心轉弱,加上服務業及零售業信心缺乏明顯成長動能,使整體經濟信心指標再度回落,顯示歐元區經濟復甦動能仍不穩定。
日本
日本財務省公布,2026年9月出口額為10兆9,723億日圓,年增16.7%,主要受半導體等電子零組件及相關設備產品出口年增率均逾40%,以及汽車出口增幅逾15%所帶動;進口額為11兆5,088億日圓,年增18.9%,主要係原油、半導體、電子產品等進口年增率均逾5成。在2026年全年GDP預測方面,S&P Global最新預測日本2026年GDP年增率為0.9%,較前次預測值增加0.2個百分點,主要係AI及半導體需求強勁,帶動出口成長。
在就業市場方面,依據日本總務省資料,2026年8月經季節調整後失業率為2.5%,較7月上升0.1個百分點。物價方面,2026年8月CPI及核心CPI年增率均為1.9%,皆與7月數值持平。在工業生產方面,2026年8月工業生產指數年增率由7月的3.9%降至2.7%,主要係電子零組件及裝置、石油及煤製品、汽車等產業生產增速放緩所致。
在日本經濟景氣方面,依據S&P Global編製之au Jibun Bank日本2026年9月製造業PMI為54.1,較8月下降0.8點,創近6個月新低,主要係企業前期累積的庫存逐步去化,新訂單增速放緩,日圓走貶及中東戰事推升能源、原物料、運輸等成本,加上電子零組件及AI相關設備供應短缺,對企業營運形成壓力。服務業PMI由8月的52.5下降至51.3,連續第四個月維持擴張,惟受部分客戶需求疲弱、新業務成長趨緩,以及熊本地震干擾部分地區商業活動等因素影響,服務業擴張動能有所減弱。
中國
中國國家統計局發布2026年第三季GDP年增率為4.5%,較第二季上升0.2個百分點,前三季GDP年增率為4.6%。其中1至9月全國規模以上工業企業(主要業務收入在2,000萬元及以上)工業增加值年增率為5.3%;社會消費品零售額年增1.1%,其中商品零售、餐飲收入分別年增1.0%、2.4%;全國(不含農戶)固定資產投資年增率為-7.2%、民間固定資產投資年增率為-10.4%。房地產方面,1至9月房地產開發投資年增率由1至8月-19.9%下滑至1至9月的-20.6%,其中商品房銷售額及面積增速分別為-13.9%及-13.2%。依據中國海關總署統計2026年1至9月貿易額達58,032.8億美元,年增23.8%,其中進、出口分別年增27.5%及21.3%。在2026年中國GDP預測方面,S&P Global最新發布預測值為4.6%,較前次預測上升0.1個百分點,主要係因出口強勁,貿易順差持續擴大。
就業方面,2026年9月全國城鎮調查失業率為5.2%,較8月下降0.1個百分點,1至9月平均失業率為5.2%。物價方面,2026年9月全國居民消費價格(CPI)年增率為0.9%,較8月上升0.1個百分點,其中食品菸酒及居住等類別價格較上年同期下跌,其餘主要商品與服務價格則持續上揚;1至9月CPI平均年增率為0.9%,1至9月核心CPI年增率為1.1%。
在景氣指標方面,依據中國國家統計局公布2026年9月製造業PMI為50.1%,較8月上升0.3個百分點。就分項指標觀察,生產及原物料庫存等指標較上月改善,其餘指標則呈下滑,製造業景氣回升至榮枯線之上。9月非製造業PMI指數為50.2%,較8月上升1.2個百分點,其中新訂單、投入品及銷售等指標皆較上月上揚,致非製造業活動回升至擴張區間。
東南亞
在2026年第三季GDP年增率方面,新加坡雖因AI及電子產品支撐出口,惟受到全球供應鏈產能限制及化工、生物醫藥等產業出現衰退,第三季GDP年增率為5.4%,較上季下降1.7個百分點;越南則受惠於工業與營建業成長強勁,加上進出口及外人直接投資增加,第三季GDP年增率達10.0%,創四年來單季新高。在2026年GDP預測方面,S&P Global最新預測顯示,東南亞主要國家中,僅菲律賓GDP預測值與上月持平(3.2%),其餘國家皆較上月上調,依序為越南(8.5%)、新加坡(5.6%)、印尼(5.2%)、馬來西亞(5.0%)及泰國(2.0%)。
在就業市場方面,2026年8月菲律賓、馬來西亞及新加坡失業率分別為5.3%、2.9%、2.0%;9月泰國失業率為0.9%,越南1-9月失業率為2.2%。在消費者物價方面,2026年9月菲律賓、越南、印尼、泰國及馬來西亞等國CPI年增率分別為7.2%、5.1%、3.3%、2.8%及1.8%;新加坡8月CPI年增率為2.3%。
在東南亞景氣動能方面,依據S&P Global東協製造業PMI,2026年9月PMI為52.1,較8月下降0.2點,主要受到產出及新訂單增速放緩影響,惟製造業景氣仍維持擴張。就國家別觀察,泰國受惠於促銷活動及新客戶訂單增加,帶動新訂單及產出增速分別創6個月及9個月以來新高,PMI升至54.3;新加坡及越南PMI分別降至58.1、51.9,惟仍維持擴張;馬來西亞及菲律賓則分別降至49.9及49.6,雙雙跌破榮枯線。其中馬來西亞受內需疲軟及生產放緩影響,加上港口壅塞、貨櫃短缺等因素拉長供應商交貨時間;菲律賓則因國內外新訂單減少,導致製造業產出創2025年11月以來最大跌幅,顯示兩國製造業景氣轉弱。
二、國內情勢
首先在對外貿易方面,受惠於AI、高效能運算及雲端服務等應用需求持續擴增,加上傳統外銷旺季來臨、消費性電子新品備貨需求增加及產品價格上漲,9月出口達872.2億美元,再創歷年單月新高,年增60.9%;進口則在AI產業鏈國際分工、出口衍生需求擴大及國際原物料價格維持高檔等因素帶動下,達635.9億美元,年增51.7%,同創歷年單月新高。相較8月,出口年增率由41.0%大幅攀升至60.9%,進口年增率亦由44.1%升至51.7%,顯示整體外貿成長動能進一步增強。就進口結構觀察,9月農工原料、資本設備及消費品進口分別年增59.3%、39.1%及36.0%,其中農工原料進口增幅較8月的46.5%明顯擴大,主要受電子零組件及電腦零附件需求強勁帶動;此外,半導體設備進口年增率亦由8月的7.3%回升至34.9%,反映相關設備需求仍維持強勁。累計2026年1至9月,出口及進口分別較上年同期成長46.2%及41.3%,貿易出超擴大至1,605.5億美元,較上年同期增加63.8%。
物價方面,9月CPI年增率由8月修正後的2.05%升至2.73%,核心CPI亦由2.31%升至2.52%,顯示整體通膨壓力再度升溫。主要係8月下旬豪雨影響蔬果供應,推升蔬菜價格,使其年增率由8月的-21.64%轉為9月的4.93%,加上外食費持續上漲,帶動食物類價格年增率由0.79%升至2.64%,對總指數的貢獻亦由0.21個百分點擴大至0.69個百分點。另一方面,受國際油價上揚及機票燃油附加費調漲影響,油料費與機票價格漲幅擴大,帶動交通及通訊類價格年增率由2.77%升至4.07%。整體而言,隨蔬菜價格由跌轉漲,加上能源、旅遊及部分服務價格漲勢延續,使9月通膨壓力較上月明顯升高。PPI方面,9月年增率由8月修正後的17.39%升至18.12%,主要受石油及煤製品、電腦電子及光學製品、化學材料與電子零組件等價格上漲,以及電業用天然氣價格調升帶動,惟農產品價格下跌抵銷部分漲幅。累計2026年1至9月,CPI及PPI年增率分別為1.94%及10.16%。
勞動薪資方面,2026年8月本國籍全時受僱員工每人平均總薪資為69,520元,年增6.64%;經常性薪資為52,523元,年增3.28%。若扣除物價因素,1至8月每人累計實質經常性薪資平均數年增1.35%,每人累計實質總薪資平均數則年增2.61%。
國內股市方面,受惠於AI供應鏈廠商8月營收表現亮眼,支撐科技類股走勢,惟美伊緊張局勢推升國際油價,加上市場對聯準會升息預期升溫、美債殖利率走揚,以及AI模型開發前景的不確定性,增添科技股估值修正壓力,導致臺股一度走弱。不過,隨聯準會9月利率決策符合市場預期,政策不確定性暫時緩解,加上台灣央行再度鬆綁房市管制措施,帶動科技及營建類股回升,支撐台股由跌轉漲。9月底台灣加權指數收在47,940.13點,較8月底上漲3.93%,單日平均成交金額為8,811.8億元。匯率方面,9月初受惠於外資匯入買股,新台幣一度走升;惟隨中東地緣政治風險升溫、國際油價上漲,推升市場對聯準會升息預期,加上美元走強及外資賣股匯出,使新台幣由升轉貶。不過,隨聯準會利率決策落地,市場風險偏好回升,外資轉為匯入,帶動新台幣貶幅收斂。9月底新台幣收在31.852元兌1美元,較8月底貶值0.58%。
三、廠商調查結果
在國內製造業對當月景氣看法方面,儘管中東地緣政治風險持續升溫,國際油價及原物料成本上漲,增加企業營運壓力,惟隨全球AI基礎設施持續擴張,加上國際品牌新機備貨需求強勁,帶動半導體先進製程、記憶體及封測等相關產業營運表現維持熱絡。此外,受國際油價上揚帶動,石化及塑橡膠原料價格普遍回升,加上部分廠商歲修陸續結束,產銷動能逐步恢復,以及下游客戶回補庫存需求增加,均有助支撐相關產業營收成長。在電子機械續強及化學工業景氣改善帶動下,廠商對當月景氣看法轉趨樂觀,看好比例較上月增加,看壞比例則有所減少。
從細部行業觀察,化學工業方面,9月受國際油價上揚及上游輕油成本增加影響,帶動石化、塑橡膠及人纖原料價格普遍上漲,加上部分廠商歲修陸續結束,生產裝置恢復正常運轉,推升相關產品產銷量,以及下游客戶回補庫存需求增加,均有助於帶動主要廠商營收成長。儘管人造纖維製造業因市場需求變化不大,整體營運表現大致持平,惟受惠於石化及塑橡膠原料價格上揚,以及產銷動能回升,化學工業廠商看好當月景氣的比例明顯高於看壞。電子機械業方面,9月受惠於全球AI基礎設施持續擴張及智慧型手機新品備貨需求,帶動先進製程產能利用率維持高檔,且AI伺服器周邊零組件需求增加,亦推升成熟製程稼動率及代工報價。記憶體方面,儘管產能已趨滿載,惟DRAM市場仍供不應求,加上客戶長約需求增加及客製化產品逐步放量,有助挹注業者營收。封測方面,隨AI晶片需求維持強勁,帶動先進封裝及高階測試需求持續成長,加上新增產能陸續開出及外溢訂單增加,推升相關業者營運表現。在AI及高效能運算需求強勁、記憶體供需吃緊,以及先進封測業務持續擴張帶動下,電子機械業廠商看好當月景氣的比例明顯高於看壞。
在國內製造業對未來半年景氣看法方面,儘管全球AI基礎設施持續擴張,帶動半導體及相關電子零組件需求維持強勁,惟中東地緣政治風險仍高,國際油價及原物料價格居高不下,推升企業生產與運輸成本,加上中國新增石化產能陸續投產,市場供給過剩壓力加劇,且終端消費需求持續疲弱,均不利傳統產業營運表現。此外,AI熱潮推升記憶體及晶片成本,帶動部分消費性電子產品售價上漲,恐抑制終端消費需求及後續備貨動能。在成本壓力升高、供需失衡及外部不確定性增加等因素影響下,廠商對未來半年景氣看法轉趨保守,看好比例較上月減少,看壞比例則有所增加,惟整體看好比例仍高於看壞。
從細部行業觀察,化學工業方面,展望未來,儘管美伊衝突推升國際油價及石化原料價格,有助支撐相關產品報價及短期補庫需求,惟原料與運輸成本同步增加,加上中國新增石化產能陸續投產,以及亞洲部分裝置恢復運轉,恐加劇市場供給過剩壓力。此外,中國終端消費及房地產需求持續疲弱,加上亞洲市場價格競爭激烈,均不利國內業者營運表現。整體而言,在供給壓力增加、終端需求疲弱及成本上升等因素影響下,化學工業廠商看壞未來半年景氣的比例高於看好。在電子機械業方面,隨全球AI基礎設施持續擴張,帶動GPU、CPU、ASIC等AI運算晶片,以及記憶體、電源管理晶片與高速傳輸晶片等周邊零組件需求維持強勁,有助支撐國內半導體業者產能利用率保持高檔,並推升晶圓代工及封測報價。加上國內業者新增產能陸續開出,以及矽光子等新興技術逐步進入量產階段,可望進一步挹注業者營收成長,故電子機械業廠商對未來半年景氣看法仍偏向審慎樂觀。
在製造業調查部分,根據本院對製造業廠商所做2026年9月問卷結果顯示,認為當(9)月景氣為「好」的比率為26.8%,較8月19.5%增加7.3個百分點,認為當月景氣為「壞」的比率則為20.3%,較8月25.6%減少5.3個百分點;由整體廠商對未來半年景氣看法加以觀察,看好廠商比率由8月的27.1%減少3.1個百分點至當月的24.0%,看壞比率由8月的18.0%增加1.8個百分點至當月的19.8%。
將上述製造業對當月及未來半年景氣看法比率之調查結果,經過本院模型試算後,2026年9月製造業營業氣候測驗點為101.39點,較8月修正後之100.89點增加0.50點。由於變動幅度有限,研判製造業對景氣看法與上月相比大致持平。
服務業方面,餐旅業9月受惠於大型展會、演唱會及中秋節慶活動帶動商務用餐與聚餐需求,加上海外旅遊熱絡、飯店節慶商品銷售表現亮眼,以及各地觀光活動與政府旅遊振興措施挹注,均有助支撐餐旅市場成長動能。惟受到部分餐飲業者調整門市據點及比較基期較高等因素影響,餐飲業營收較上月下滑,抵銷部分觀光旅遊業成長效益,致整體餐旅業景氣表現分歧。銀行業方面,儘管呆帳提存費用下降,且淨利差與淨手續費收益維持穩健,惟受到美債殖利率大幅攀升影響,債券評價承壓,拖累投資收益表現,加上現金股利收入明顯減少,致銀行業整體營收較上月衰退,故廠商看壞當月景氣的比例高於看好。證券業方面,儘管受惠於美國科技股走揚,帶動台股上漲,惟受到中秋連假影響,交易天數減少,致集中市場股票成交金額明顯下滑,券商經紀業務因交易量縮減而承壓,影響整體營運表現,故多數廠商看壞當月景氣表現。
在未來半年景氣看法方面,零售業隨國內大型連鎖百貨陸續進入週年慶促銷旺季,加上電商購物節折扣優惠及普發現金政策效益挹注,可望刺激民眾消費意願,帶動零售市場買氣。銀行業方面,儘管國際地緣政治風險、油價波動及主要央行貨幣政策走向仍存不確定性,恐加劇金融市場波動,影響銀行投資收益表現,惟受惠於AI、半導體等科技產業投資動能延續,加上企業海外布局及ESG相關資金需求持續增加,有助支撐企業放款業務。此外,預期國內利率維持穩定,加上房市信用管制措施適度調整,可望支撐銀行利差及房貸業務表現。在手續費收入方面,隨亞洲資產管理中心政策持續推進,帶動財富管理及多元金融商品需求,加上民間消費與海外旅遊需求維持成長,有助挹注信用卡及手續費收入。整體而言,儘管外部金融環境仍具不確定性,惟放款及財富管理業務可望維持穩健,故銀行業多持平看待未來半年景氣表現。
將上述服務業對景氣看法調查結果,經過本院模型試算後,2026年9月服務業營業氣候測驗點為92.65點,較8月修正後之95.80點減少3.15點,呈現連續三個月下滑態勢。
在營造業方面,儘管本產業業者依舊需面臨工料成本高漲的產業環境,削弱多數業者獲利能力,不過受惠於高科技業者加速擴廠計畫、政府公建預算再創新高以及進入招商流程的公辦都更與捷運聯開案量體擴大,皆有效支撐我國營造廠營運表現,故不論是本月或未來半年,營造業景氣仍是相對較為明朗且偏樂觀的態度視之。
其次不動產業方面,9月六都建物買賣移轉件數月增率為14.1%,顯示8月六都移轉量受到暑假出遊、颱風干擾以及民俗月影響而降至15,723棟,形成較低的比較基期,同時隨著9月行政作業恢復正常,加上部分遞延過戶及新屋交屋案件陸續完成,也帶動六都建物買賣移轉棟數全面回升。展望未來,儘管既有預售建案持續完工交屋,恐將墊高不動產開發商餘屋庫存壓力;不過受惠於全球AI基礎設施擴張,帶動廠房、廠辦等工業不動產需求強勁,且企業對辦公室升級需求穩健,支撐新商辦大樓去化與租金表現,加上國內軌道建設及公辦都更案持續釋出,有助增加不動產開發商相關開發案源,故預計未來半年我國不動產業景氣略有改善。
將上述營建業對景氣看法調查結果,經過本院模型試算後,營建業2026年9月營業氣候測驗點為110.42點,較8月之107.61點上揚2.81點,再度轉為上揚的態勢。
四、綜合分析判斷
本院各產業研究人員根據廠商問卷調查及工業產銷等相關資訊,對個別產業未來半年之景氣趨勢綜合判斷如下:
● 9月轉壞,未來半年較9月看壞之產業:
自行車製造業、證券業
● 9月轉壞,未來半年較9月看好之產業:
不含酒精飲料、電線電纜
● 9月轉壞,未來半年維持持平之產業:
銀行業
● 9月持平,未來半年較9月看壞之產業:
紡織業、紡紗業、人造纖維製造業
● 9月持平,未來半年較9月看好之產業:
食品業、冷凍食品、飼料業、紙業、金屬建築結構及組件業、電力機械、精密器械、餐旅業、保險業
● 9月持平,未來半年仍維持持平之產業:
總製造業、製油、製粉及碾穀、織布、印刷業、橡膠製品、塑膠製品、陶瓷及其製品、鋼鐵基本工業、金屬製品、金屬模具、螺絲及螺帽、家用電器、通信機械器材、育樂用品業、運輸倉儲業
● 9月轉好,未來半年較9月看壞之產業:
化學工業、石化原料
● 9月轉好,未來半年較9月看好之產業:
屠宰業、木竹製品業、玻璃及其製品、機械設備製造修配業、金屬工具機業、產業機械業、電力機械器材製造、電子機械、資料儲存及處理設備、電子零組件業、汽車零件、機車製造業、機車零件製造業、營建業、一般土木工程業、建築投資、零售業、批發業
● 9月轉好,未來半年仍維持持平之產業:
成衣及服飾、皮革毛皮製品、塑橡膠原料、化學製品、石油及煤製品、非金屬礦物、水泥及其製品、視聽電子產品、運輸工具業、汽車製造業、自行車零件製造業、電信服務業