一、9月整體製造業景氣概況
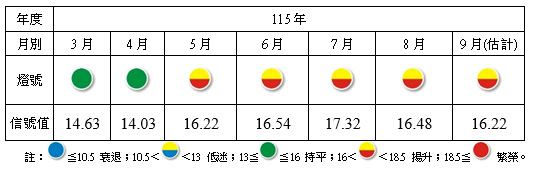
9月美國、日本及中國等主要經濟體製造業PMI均處於擴張區間,惟中東軍事衝突持續,推升國際油價及能源供應風險,加上主要國家公債殖利率走升,推高企業融資成本,恐抑制投資與消費動能,增添全球製造業景氣下行風險。國內製造業方面,受惠於全球AI基礎設施持續擴張、高效能運算及國際品牌新機備貨需求強勁,加上部分傳統產業歲修結束、產銷動能回升,帶動9月進出口、外銷訂單及製造業生產指數年增率均維持雙位數成長。其中,出口及進口金額再創歷年單月新高,外銷訂單金額亦創新高,惟外銷訂單及製造業生產指數年增幅較上月收斂,加上以新台幣計價的出口物價漲幅趨緩,影響需求面、原物料投入面及售價面等指標表現。另一方面,受惠於AI相關科技股表現,國內股市走揚,加上製造業廠商看好當月景氣的比例較上月增加,推升經營環境面指標表現。因此,製造業景氣信號值由115年8月之16.48分,下降0.26分至9月之16.22分,燈號續為代表景氣揚升的黃紅燈。
表一 製造業景氣信號之燈號與信號值
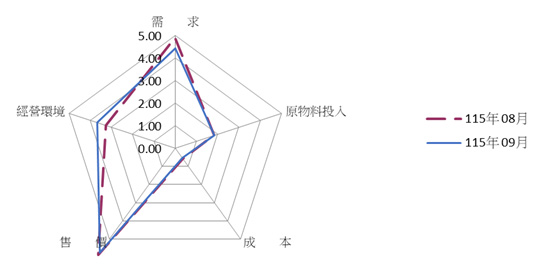
就115年9月景氣信號各主要組成項目觀察,五大面向中有2項目分數增加,3項減少。經本院模型加權試算後,景氣信號值較上月減少0.26分。其中以經營環境面增加0.40分增幅最多,原物料投入面亦微增0.01分;需求面、售價面及成本面分別減少0.49、0.15及0.03分,燈號座落於代表景氣揚升的黃紅燈。
圖一 製造業景氣信號主要指標比較
◎9月代表繁榮及揚升比重合計近五成
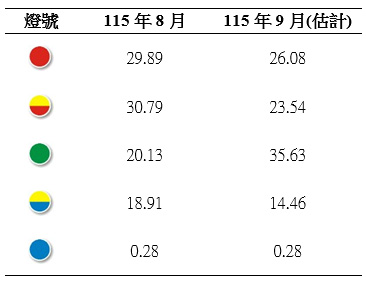
就115年9月份不同燈號的消長觀察,呈現衰退的藍燈比重為0.28%與8月持平,低迷的黃藍燈由8月的18.91%降至9月的14.46%,持平的綠燈由20.13%增至35.63%,揚升的黃紅燈由30.79%減至23.54%,繁榮的紅燈則由29.89%減至26.08%。(參見表二)
表二 個別產業景氣信號之燈號占製造業產值比重 單位:%
二、類別產業
民生大類:
就產業類別加以分析(如附表一及附表二),在紡織業方面,儘管部分年末備貨需求逐步浮現,9月出口及生產指數分別年減2.3%及3.65%,指標跌幅雖較上月收斂,惟整體市場需求仍顯疲弱,影響需求面及原物料投入面等指標表現,故9月本產業景氣燈號續為代表景氣低迷的黃藍燈。在紙漿、紙及紙製品業方面,雖然生產指數年減幅較上月擴大,顯示生產動能尚未明顯改善,然隨著電商購物節與年底節慶備貨需求增加,對東協、美國等出口年增率由負轉正及選舉活動挹注,推升需求面及售價面指標表現,故9月本產業景氣燈號由代表景氣持平的綠燈轉為揚升的黃紅燈。
石化橡膠大類:
在化學製品方面,受國際油價上漲推升石化產品報價,加上產業用化學品需求續強,出口、外銷訂單及生產指數年增率均維持雙位數成長,推升需求、原物料投入等面向指標表現,故9月本產業景氣燈號續為代表景氣揚升的黃紅燈。在塑橡膠製品方面,受國際原油及石化價格上漲影響,帶動部分產品售價回升,加上電子及產業用製品受惠於AI供應鏈需求增加,出口及外銷訂單年增率仍維持雙位數成長,惟生產指數增速由正轉負,影響原物料投入面指標表現,故9月本產業景氣燈號由代表景氣揚升的黃紅燈轉為代表持平的綠燈。
金屬機械大類:
在基本金屬業方面,受惠於AI及半導體相關供應鏈需求強勁,帶動銅箔、銅箔基板及非鐵金屬產品需求續增,加上鍍鋅鋼及鋼捲鋼板接單成長,生產及出口等指標年增率皆較上月擴大,推升需求面、原物料投入面指標表現,故9月本產業景氣燈號由代表景氣低迷的黃藍燈轉為持平的綠燈。在機械業方面,受惠於半導體業者擴大先進製程及高階封測等資本支出,推升半導體、自動化設備及相關零組件需求,加上工具機接單續增,出口、外銷訂單及生產指數年增率均逾二成,故9月本產業景氣燈號由代表揚升的黃紅燈轉為繁榮的紅燈。
電子電機大類:
在電子零組件業方面,受惠於高效能運算及AI應用需求持續攀升,帶動先進製程晶圓代工、記憶體、IC設計及封測等產品接單、出口及生產動能持續熱絡,指標年增率均維持雙位數成長,加上廠商看好當月景氣的比例明顯高於看壞,支撐各項指標表現,故9月本產業景氣燈號續為代表景氣繁榮的紅燈。在電腦、電子產品及光學製品業方面,受惠於雲端服務、AI基礎設施持續擴展,帶動伺服器、網通等產品需求續強,加上消費性電子新機備貨需求升溫,出口、外銷接單及生產指數年增率均維持雙位數成長,故9月本產業景氣燈號續為代表繁榮的紅燈。
運輸大類:
在汽車及其零件方面,受惠於國內車市買氣回溫及客運車輛電動化政策帶動,9月新車掛牌數約3.71萬輛,較上年同期增加15.0%,生產指數年增率亦由負轉正,惟部分汽車零件及客貨兩用車因應市況調節減產,抵銷部分需求面及原物料投入面指標表現,故9月本產業景氣燈號續為代表景氣低迷的黃藍燈。