一、8月整體製造業景氣概況
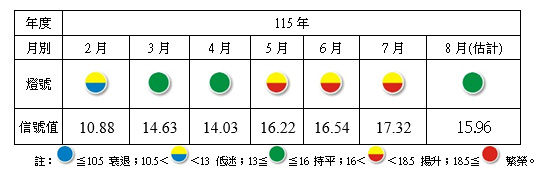
8月美國與日本製造業PMI仍維持於擴張區間,中國則持續處於緊縮區間,歐元區工業信心亦呈改善,顯示主要經濟體製造業景氣表現分歧。在國內方面,受惠於AI、高效能運算及雲端服務等應用需求持續暢旺,加上國際品牌新機進入備貨旺季,帶動出口、外銷訂單及生產指數年增率均維持雙位數成長,惟部分傳統產業仍受終端需求疲弱及客戶採購保守影響,產銷表現相對偏弱,拖累原物料投入面等指標表現。股市方面,隨科技類股走強,8月台股明顯回升;惟製造業廠商對當月及未來半年景氣看法轉趨保守,看壞比例增加,影響經營環境面指標表現。整體而言,製造業景氣信號值由115年7月調整後的17.32分,下降1.36分至8月的15.96分,燈號由代表景氣揚升的黃紅燈轉為持平的綠燈。
表一 製造業景氣信號之燈號與信號值
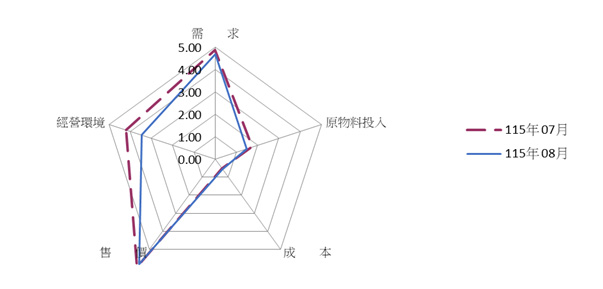
就115年8月景氣信號各主要組成項目觀察,僅1個項目分數增加、4項減少,經本院試算模型加權後,信號值減少1.36分。其中,成本面增加0.03分;分數下降部分則以經營環境面減少0.74分最多、其次為原物料投入面、需求面及售價面,分別減少0.28分、0.19分及0.18分,燈號座落於代表景氣持平的綠燈。
圖一 製造業景氣信號主要指標比較
◎8月代表低迷燈號比重明顯上升
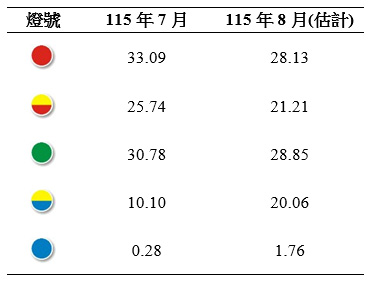
就115年8月份不同燈號的消長觀察,代表衰退的藍燈比重由115年7月的0.28%增加至8月的1.76%,低迷的黃藍燈由10.10%大幅增至20.06%,持平的綠燈由30.78%降至28.85%,揚升的黃紅燈由25.74%降至21.21%,繁榮的紅燈由33.09%降至28.13%。(參見表二)
表二 個別產業景氣信號之燈號占製造業產值比重 單位:%
二、類別產業
民生大類:
就產業類別加以分析(如附表一及附表二),在紡織業方面,受到終端市場需求仍偏弱及客戶下單保守影響,8月紡織品出口年減8.9%,生產指數亦年減5.76%,拖累需求面及原物料投入面等指標,故8月本產業景氣燈號由代表景氣揚升的黃紅燈轉為代表持平的綠燈。在紙漿、紙及紙製品業方面,受到國際紙漿價格上揚及夏季用電尖峰影響,國內紙廠持續採取減產措施,加上中國低價紙品競爭,生產指數及出口年增率皆由正轉負,拖累需求面及原物料投入面指標表現,故8月本產業景氣燈號續為代表景氣持平的綠燈。
石化橡膠大類:
在化學材料方面,受美伊衝突升溫影響,國際油價及上游原料價格維持高檔,有助支撐化學材料產品報價,惟原料與運輸成本亦同步增加,加上市場需求仍顯疲弱,部分產品產線停車檢修,生產指數年增率仍呈衰退,影響需求及原物料投入等面向指標表現,故8月本產業景氣燈號續為代表景氣揚升的黃紅燈。在塑橡膠製品方面,受塑膠原料上漲帶動,部分產品售價獲得支撐,加上部分塑膠製品訂單回溫,外銷訂單表現有所改善,惟受中國低價產品競爭持續,加上廠商對未來半年景氣看法轉趨保守,拖累需求面及經營環境面指標表現,故8月本產業景氣燈號由代表景氣繁榮的紅燈轉為代表揚升的黃紅燈。
金屬機械大類:
在金屬製品業方面,受惠於伺服器用導軌等與AI及資訊電子供應鏈相關零組件產品需求持續增加,出口及外銷訂單年增率均逾二成,支撐需求面指標表現,惟螺絲、螺帽等產品仍受到市場復甦緩慢及外部低價競爭影響,抵銷部分成長動能,故8月本產業景氣燈號續為代表景氣揚升的黃紅燈。在機械業方面,受惠於半導體先進製程及高階封測廠持續擴充產能,以及工具機接單回溫,出口、外銷訂單及生產指數年增率均逾15%,惟訂單及生產指數增幅較上月略有放緩,加上廠商對未來半年景氣看法轉趨保守,故8月本產業景氣燈號由代表繁榮的紅燈轉為揚升的黃紅燈。
電子電機大類:
在電子零組件業方面,因AI應用及高效能運算需求熱絡,帶動12吋晶圓代工、IC設計及封測等產品需求增加,出口、外銷訂單及生產指數年增率皆較上月提高;惟廠商看好當月景氣比例較上月明顯減少,拖累經營環境面指標表現,故8月本產業景氣燈號由代表景氣繁榮的紅燈轉為揚升的黃紅燈。在電腦、電子產品及光學製品業方面,受惠於全球AI基礎設施需求持續擴張,以及國際品牌新機進入備貨旺季,出口、外銷接單及生產指數年增率均較上月提高,帶動相關指標表現,故8月本產業景氣燈號續為代表繁榮的紅燈。
運輸大類:
在汽車及其零件方面,受惠於新車上市及外銷訂單增溫,出口年增率由負轉正,惟8月新車掛牌數約2.92萬輛,較上年同期減少0.8%,加上車廠因市況調整燃油車及汽車零組件產線,生產指數年增率仍呈衰退,故8月本產業景氣燈號續為代表景氣低迷的黃藍燈。